
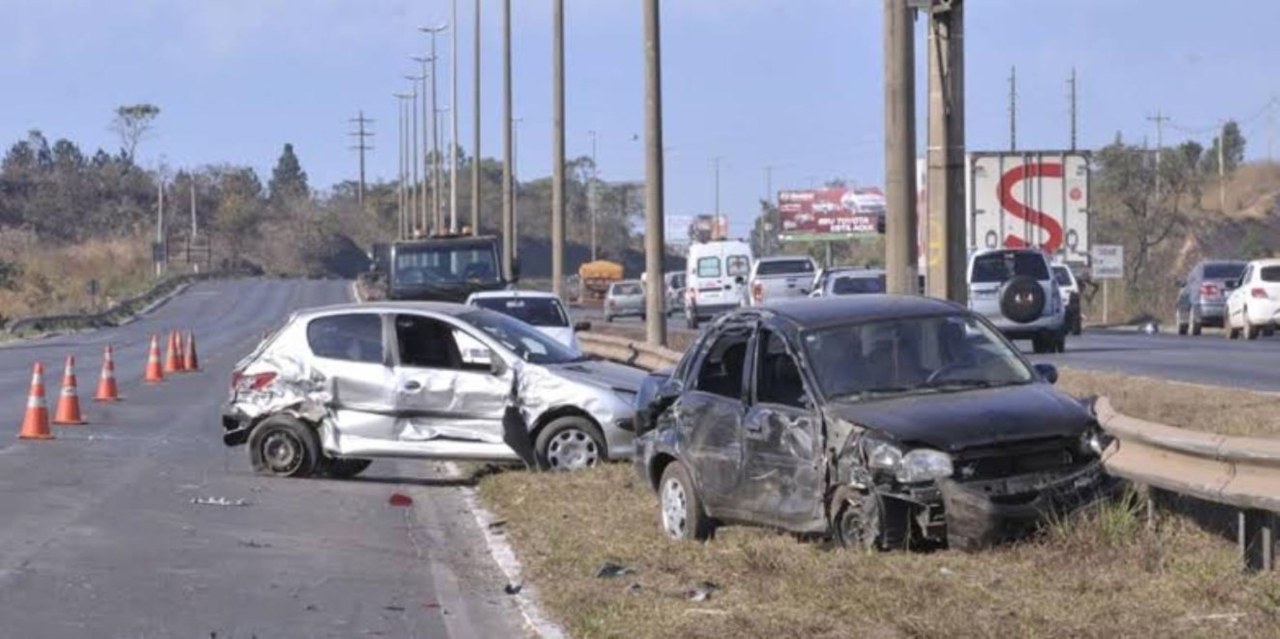
O motorista que tem proteção veicular não pode perder automaticamente a cobertura por deixar de comunicar um acidente em até 30 minutos. A Terceira Turma do Superior Tribunal de Justiça (STJ) considerou abusivas cláusulas que estabelecem essa penalidade e que também determinam a perda da proteção caso o associado saia do local do sinistro.
Para os ministros, as regras impõem restrições desproporcionais e podem contrariar a boa-fé e a finalidade do contrato. O entendimento também reconhece a aplicação do Código de Defesa do Consumidor (CDC) aos serviços de proteção patrimonial mutualista oferecidos por associações.
STJ rejeita cancelamento automático da cobertura
No julgamento, a Terceira Turma entendeu que as associações de proteção veicular não podem estabelecer um prazo rígido para a comunicação de acidentes cuja inobservância resulte automaticamente na perda integral da cobertura.
Segundo o colegiado, o associado deve comunicar o sinistro em tempo razoável, sem demora injustificada. A exigência de aviso imediato, com prazo máximo de 30 minutos e cancelamento automático da proteção, foi considerada abusiva diante das regras aplicáveis ao setor.
A decisão também questionou a cláusula que obriga o motorista a permanecer no local do acidente sob pena de perder a cobertura. Para o STJ, a penalidade não pode ser aplicada automaticamente sem avaliar as circunstâncias e demonstrar que a conduta contribuiu para o acidente ou agravou os prejuízos.
O tribunal destacou que existem situações em que deixar o local pode ser necessário, como em casos de risco à integridade física ou de necessidade de atendimento médico.
Entenda o caso julgado pelo STJ
O processo envolve um associado que sofreu um acidente com seu veículo e teve o pedido de cobertura negado pela associação de proteção veicular.
Em primeira instância, a entidade foi condenada a pagar indenização por danos materiais. O entendimento, porém, foi reformado pelo Tribunal de Justiça do Rio Grande do Sul (TJRS), que considerou legítima a recusa com base nas regras previstas no regimento interno da associação.
O TJRS também afastou a aplicação do Código de Defesa do Consumidor, por entender que a relação entre as partes tinha natureza associativa e que as contribuições dos participantes eram destinadas à formação de um fundo comum, e não ao pagamento de um prêmio de seguro tradicional.
Ao analisar o recurso, o STJ adotou entendimento diferente e reconheceu que as normas de proteção ao consumidor também se aplicam às operações de proteção patrimonial mutualista.
Proteção veicular está sujeita às regras da Susep
Relator do caso, o ministro Ricardo Villas Bôas Cueva explicou que o seguro tradicional funciona de maneira diferente da proteção patrimonial mutualista.
No seguro convencional, a seguradora assume o risco mediante o pagamento de um prêmio previamente estabelecido. Já no sistema mutualista, os associados compartilham os prejuízos do grupo por meio de contribuições que podem variar conforme a ocorrência de sinistros.
Apesar das diferenças entre os modelos, o ministro ressaltou que as operações de proteção patrimonial mutualista passaram a ser disciplinadas pela Lei Complementar 213/2025 e estão sujeitas às normas da Superintendência de Seguros Privados (Susep).
O relator também citou precedentes do STJ para sustentar que o Código de Defesa do Consumidor pode ser aplicado tanto aos seguros tradicionais quanto aos serviços de proteção mutualista, independentemente de a entidade prestadora ter ou não fins lucrativos.
Cláusulas não podem comprometer a finalidade do contrato
Segundo Villas Bôas Cueva, cláusulas contratuais são consideradas abusivas quando violam a boa-fé, impõem restrições desproporcionais ou impedem que o contrato cumpra sua finalidade essencial.
O ministro destacou que as entidades podem delimitar os riscos cobertos, desde que as condições sejam claras, específicas e compatíveis com a natureza do serviço oferecido.
A restrição, porém, não pode ultrapassar os limites razoáveis nem transformar uma obrigação contratual em uma penalidade que retire do consumidor a proteção esperada.
Em relação à comunicação do acidente, o relator afirmou que o dever do associado é informar o ocorrido em prazo razoável, sem demora injustificada. Ele também ressaltou que a Resolução CNSP 491/2026 veda a fixação de prazo peremptório que provoque a perda automática da garantia.
A decisão reforça que as regras das associações de proteção veicular devem respeitar a legislação aplicável e os direitos dos consumidores, sem impor a perda integral da cobertura por descumprimentos formais avaliados de maneira automática.
Relacionadas


Deixe um comentário