
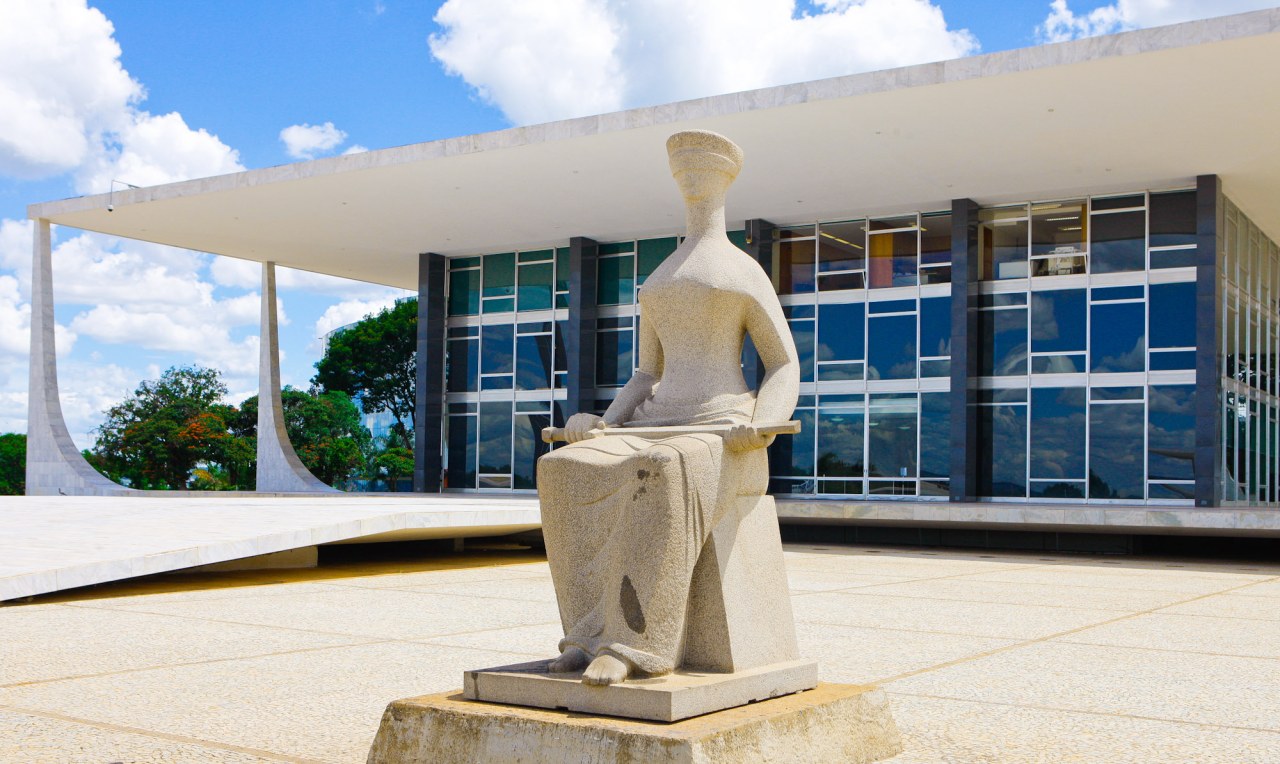
O Supremo Tribunal Federal (STF) definiu que a decisão que proíbe os municípios de estabelecer alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base na área do imóvel passa a produzir efeitos a partir de 12 de agosto de 2026. Com isso, cobranças e pagamentos realizados antes dessa data ficam preservados, assim como processos administrativos e ações judiciais que ainda estavam pendentes de conclusão.
A definição ocorreu no julgamento de embargos de declaração no Recurso Extraordinário com Agravo (ARE) 1.593.784, concluído em sessão virtual em 9 de outubro. O objetivo foi estabelecer os efeitos temporais da decisão e evitar que a aplicação retroativa da regra provocasse impactos financeiros significativos nas contas dos municípios.
Em agosto de 2026, o STF fixou, no Tema 1.455 da repercussão geral, o entendimento de que é inconstitucional a criação, por lei municipal posterior à Emenda Constitucional 29/2000, de alíquotas de IPTU definidas em razão da área do imóvel.
Na prática, isso significa que as prefeituras não podem utilizar livremente o tamanho da construção como critério para estabelecer alíquotas mais elevadas do imposto. Segundo o entendimento do Supremo, a progressividade fiscal do IPTU deve considerar o valor do imóvel.
A tese de repercussão geral deverá ser aplicada aos casos semelhantes que tramitam na Justiça em todo o país.
Caso de Chapecó motivou decisão do Supremo
O julgamento teve origem em uma lei do município de Chapecó, em Santa Catarina, que estabelecia alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400 metros quadrados.
O Tribunal de Justiça de Santa Catarina (TJSC) considerou a regra inconstitucional, determinou a aplicação da alíquota de 0,5% e reconheceu o direito à devolução dos valores pagos a mais.
O município recorreu ao STF, mas o recurso foi rejeitado por unanimidade. Em seguida, a prefeitura apresentou embargos de declaração, alegando contradições, omissões e falta de clareza na decisão.
Ao analisar os novos pedidos, os ministros acolheram parcialmente os embargos apenas para definir a partir de quando o entendimento produziria efeitos.
Por que o STF limitou os efeitos da decisão?
O relator do caso, ministro Dias Toffoli, considerou que outras cidades poderiam ter leis semelhantes sem que elas tivessem sido questionadas judicialmente.
O ministro também avaliou que a aplicação retroativa da decisão poderia provocar impactos expressivos nas finanças públicas municipais, especialmente diante da possibilidade de restituição de valores arrecadados nos últimos anos.
Chapecó informou que as devoluções tributárias, com valores atualizados, poderiam chegar a aproximadamente R$ 14 milhões.
A Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) também alertou para o risco de que restituições em larga escala comprometessem recursos destinados a serviços públicos essenciais, como saúde, educação e segurança.
O que muda para os contribuintes?
A definição da data de 12 de agosto de 2026 estabelece um marco temporal para a aplicação da decisão do STF. Os pagamentos e as cobranças anteriores a esse dia ficam preservados, assim como os processos administrativos e as ações judiciais que ainda estavam pendentes de conclusão.
Isso não significa, porém, que todos os contribuintes tenham perdido o direito de discutir cobranças anteriores. A situação de cada caso depende do processo e dos efeitos definidos pelo Supremo.
A decisão busca conciliar o cumprimento das regras constitucionais de tributação com a segurança jurídica e a estabilidade das contas públicas municipais.
O que diz a decisão: o STF considerou inconstitucional a fixação de alíquotas de IPTU com base na área do imóvel por leis municipais posteriores à Emenda Constitucional 29/2000, com efeitos a partir de 12 de agosto de 2026.
Relacionadas


Deixe um comentário