
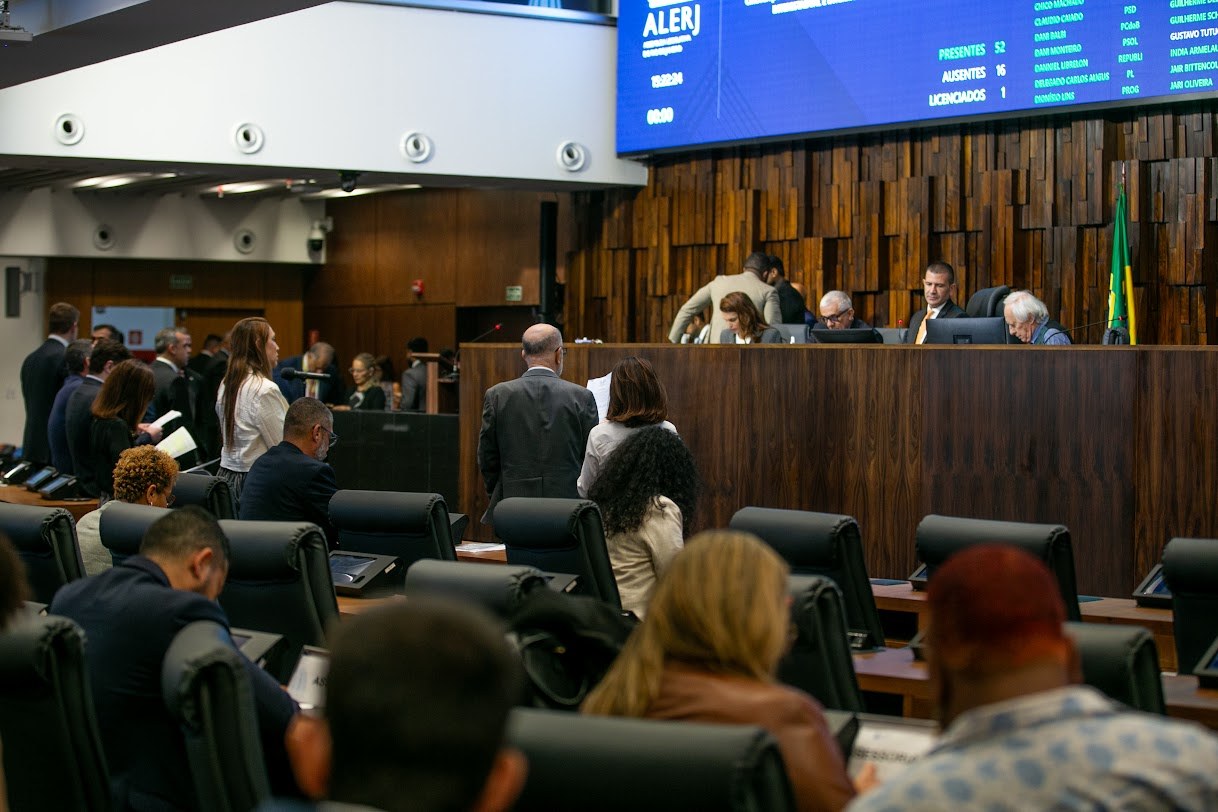
Depois de uma controvérsia sobre possíveis brechas na fiscalização de grandes devedores de impostos, a Assembleia Legislativa do Rio de Janeiro (Alerj) aprovou, nesta terça-feira (20), o projeto de lei 8.085/26, que cria a Lei do Devedor Contumaz. A proposta foi a segunda mensagem do governo estadual aprovada na sessão e estabelece mecanismos para identificar e punir contribuintes que deixam de recolher tributos de maneira sistemática.
O texto passou sem a incorporação de uma emenda apresentada pelos deputados Rodrigo Amorim, Anderson Moraes e Dr. Deodalto, todos do PL. A alteração havia provocado críticas do Instituto Combustível Legal (ICL), que alertou para o risco de enfraquecimento da fiscalização e de favorecimento a empresas com histórico de inadimplência tributária.
Com a retirada da emenda, foram preservados os critérios objetivos previstos originalmente: dívidas tributárias irregulares iguais ou superiores a R$ 15 milhões, desde que o montante ultrapasse o patrimônio conhecido do contribuinte.
A proposta busca adequar a legislação estadual às disposições da Lei Complementar Federal 225/26, que estabelece parâmetros para caracterizar a inadimplência tributária substancial, reiterada e injustificada.
Emenda de deputados do PL ficou fora da versão final
A principal controvérsia durante a tramitação envolveu a tentativa de modificar os parâmetros utilizados para identificar grandes devedores de impostos.
A emenda de Rodrigo Amorim, Anderson Moraes e Dr. Deodalto propunha substituir critérios numéricos por uma avaliação mais ampla da situação econômico-financeira dos contribuintes.
Entre os fatores que passariam a ser considerados estavam o valor das dívidas, sua proporção em relação ao patrimônio da empresa, a média do ICMS declarado nos três exercícios anteriores e os impactos da inadimplência sobre a arrecadação estadual e a concorrência.
No último fim de semana, o Instituto Combustível Legal classificou a alteração como uma “manobra” que poderia comprometer a identificação de empresas que utilizam o não pagamento de impostos como estratégia comercial.
Segundo a entidade, a substituição de parâmetros objetivos por critérios mais amplos aumentaria a subjetividade das decisões administrativas e abriria espaço para questionamentos judiciais.
O instituto também alertou para a possibilidade de a mudança beneficiar empresas com histórico de inadimplência recorrente, inclusive negócios que, segundo o ICL, poderiam manter vínculos com organizações criminosas.
Durante a discussão em plenário, os parlamentares negaram que a emenda tivesse a finalidade de favorecer contribuintes específicos.
A alteração, entretanto, não foi incorporada ao substitutivo aprovado, que manteve os parâmetros originais para caracterizar a inadimplência substancial.
Empresas com dívidas de IPVA também poderão ser enquadradas
O texto aprovado introduziu critérios específicos para identificar empresas que deixam de recolher reiteradamente o Imposto sobre a Propriedade de Veículos Automotores (IPVA).
Pela nova regra, poderá ser caracterizada a inadimplência reiterada quando os débitos irregulares de IPVA abrangerem mais de 50% da frota de veículos da empresa registrada no estado, durante dois exercícios consecutivos ou três alternados nos últimos cinco anos.
A medida considera tanto a proporção de veículos com débitos quanto a frequência do não pagamento do imposto.
Para o ICMS, a legislação estabelece como parâmetro a inadimplência durante pelo menos quatro períodos consecutivos de apuração ou seis períodos alternados dentro de 12 meses, desde que não exista justificativa reconhecida.
O projeto também prevê situações que podem afastar a classificação de devedor contumaz, como dificuldades financeiras comprovadas, resultados negativos em exercícios consecutivos e prejuízos decorrentes de calamidades públicas oficialmente reconhecidas.
Não serão considerados no cálculo os débitos cuja exigibilidade esteja suspensa por decisão judicial ou aqueles incluídos em parcelamentos e acordos cumpridos regularmente.
Contribuintes terão direito à defesa e à comprovação patrimonial
Outra mudança incorporada ao substitutivo trata da comprovação do patrimônio dos contribuintes submetidos ao procedimento de enquadramento.
A proposta original estabelecia que, caso o contribuinte não apresentasse as informações patrimoniais solicitadas, seus bens conhecidos seriam considerados inexistentes.
A versão aprovada mantém essa possibilidade, mas determina que a presunção será relativa, permitindo a apresentação de provas em contrário durante o processo administrativo.
Com isso, o contribuinte poderá contestar a avaliação patrimonial utilizada pelo Fisco antes da conclusão do procedimento.
A identificação dos devedores contumazes ficará sob responsabilidade da Secretaria de Estado de Fazenda (Sefaz) ou da Procuradoria-Geral do Estado (PGE).
Após a notificação, o contribuinte terá 30 dias para regularizar sua situação, comprovar patrimônio suficiente ou apresentar defesa. Caso receba uma decisão desfavorável, poderá recorrer no prazo de 15 dias.
As penalidades poderão incluir restrições administrativas e, nas hipóteses mais graves previstas na legislação, o cancelamento da inscrição estadual, após decisão definitiva.
O pagamento integral das dívidas encerrará o procedimento. Já a negociação dos débitos, acompanhada do cumprimento regular das parcelas, poderá suspender sua tramitação.
Lista pública permitirá acompanhar grandes devedores
A Lei do Devedor Contumaz também prevê mecanismos de transparência para acompanhar a aplicação das novas regras.
Após a conclusão dos procedimentos administrativos, os contribuintes enquadrados serão incluídos em uma lista pública disponibilizada pela Secretaria de Estado de Fazenda.
O texto determina ainda o envio de relatórios à Alerj com informações sobre os procedimentos de enquadramento, os créditos tributários envolvidos e os valores recuperados.
Os dados permitirão acompanhar a atuação dos órgãos responsáveis pela fiscalização e os resultados obtidos com a aplicação da legislação.
A aprovação ocorreu depois de um período de paralisação da tramitação durante as eleições. O projeto havia chegado à Assembleia no início de setembro e recebeu 28 emendas parlamentares, das quais 12 foram incorporadas ao substitutivo.
Na quarta-feira (14), a Comissão de Constituição e Justiça (CCJ) não conseguiu reunir o quórum mínimo para analisar a matéria. Diante do impasse, os pareceres foram encaminhados diretamente ao plenário.
A votação foi retomada após a vitória em primeiro turno do presidente da Alerj, Douglas Ruas (PL), na disputa pelo governo estadual.
A nova legislação integra os esforços do governo para enfrentar a inadimplência tributária em um estado que acumula aproximadamente R$ 188 bilhões em créditos inscritos em dívida ativa e enfrenta uma previsão de déficit orçamentário de quase R$ 14 bilhões em 2027.
Com a aprovação pelos deputados, o projeto segue para a etapa de sanção ou veto. A aplicação das novas regras dependerá das providências legais posteriores e da atuação dos órgãos responsáveis pela fiscalização tributária.
Relacionadas


Deixe um comentário