
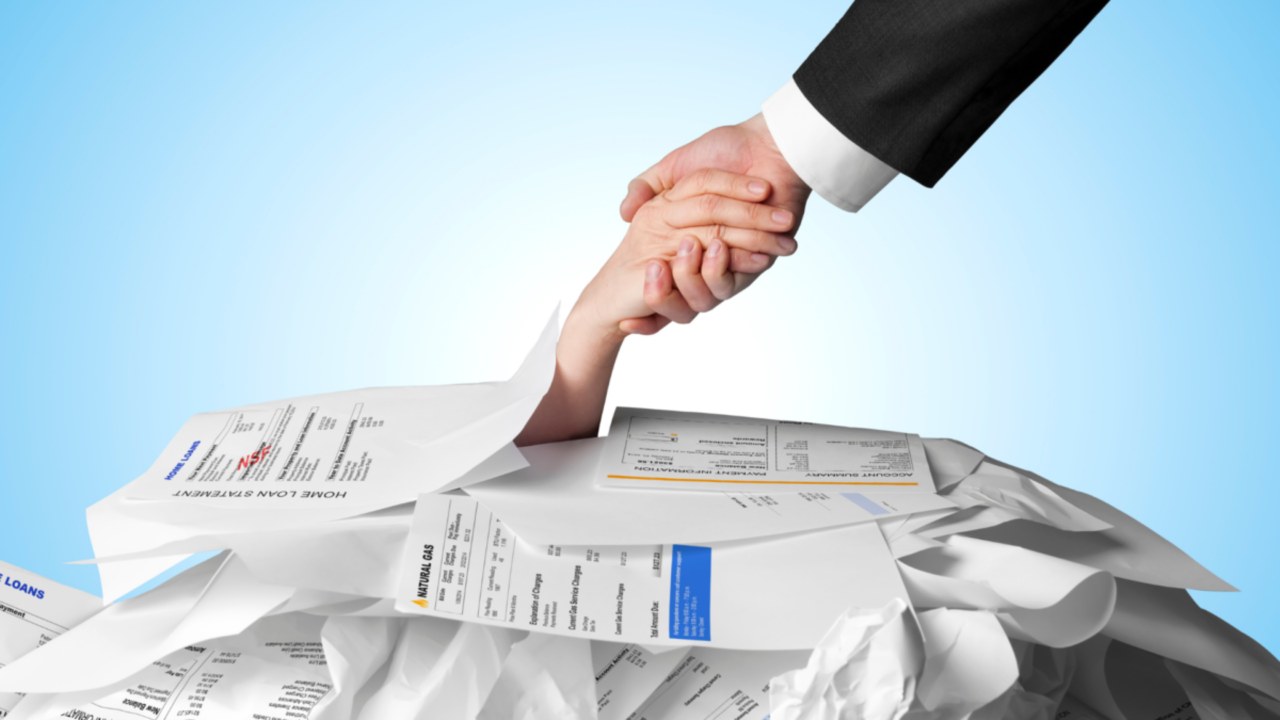
A inadimplência das famílias permaneceu em 6% em setembro, o maior patamar da série histórica do Banco Central, iniciada em março de 2011. O indicador considera operações de crédito com atraso superior a 90 dias.
Entre as empresas, a taxa recuou de 3,4% para 3,3% no mês. O resultado, porém, não alterou o quadro de pressão sobre o orçamento das famílias, que também registraram recorde de endividamento.
Endividamento ultrapassa metade da renda anual
Em agosto de 2026, o endividamento das famílias brasileiras chegou a 50,1% da renda anual, segundo dados do Banco Central. Foi a primeira vez que o indicador superou a marca de 50%. No início da série, em março de 2011, correspondia a 34,9%.
O avanço ocorre apesar das iniciativas de renegociação lançadas pelo governo. Em maio, foi apresentado o Novo Desenrola Brasil, também chamado de Desenrola 2.0. Mais recentemente, o governo anunciou uma nova rodada do programa, com previsão de renegociar R$ 150 bilhões em dívidas.
A proposta prevê a aquisição e a reestruturação de débitos com atraso entre dois e quatro anos e meio. A União compraria carteiras de crédito das instituições financeiras com deságio de 90%, o que representaria um desembolso estimado de R$ 15 bilhões para adquirir R$ 150 bilhões em dívidas.
O programa deve abranger débitos de cartão de crédito, nas modalidades parcelada e rotativa, e crédito pessoal sem consignação em folha. Segundo o ministro do Planejamento, Bruno Moretti, serão consideradas dívidas de até R$ 10 mil.
Banco Central prepara medidas para o crédito
A situação também preocupa o Banco Central. Em ata de reunião do Comitê de Estabilidade Financeira (Comef), realizada no fim de agosto, a instituição informou que prepara medidas para “mitigar riscos” associados à elevada participação de modalidades de crédito mais caras nas dívidas das famílias.
Segundo o BC, as ações buscam “promover o reconhecimento tempestivo dos riscos, o acúmulo gradual de capital e condições mais sustentáveis de oferta de crédito aos tomadores”.
A autoridade monetária também determinou que as instituições financeiras ofereçam mecanismos claros para bloquear propagandas e ofertas ativas de crédito. A regra, que amplia o controle dos clientes sobre as comunicações recebidas, entra em vigor em 31 de março de 2027.
Relacionadas


Deixe um comentário