
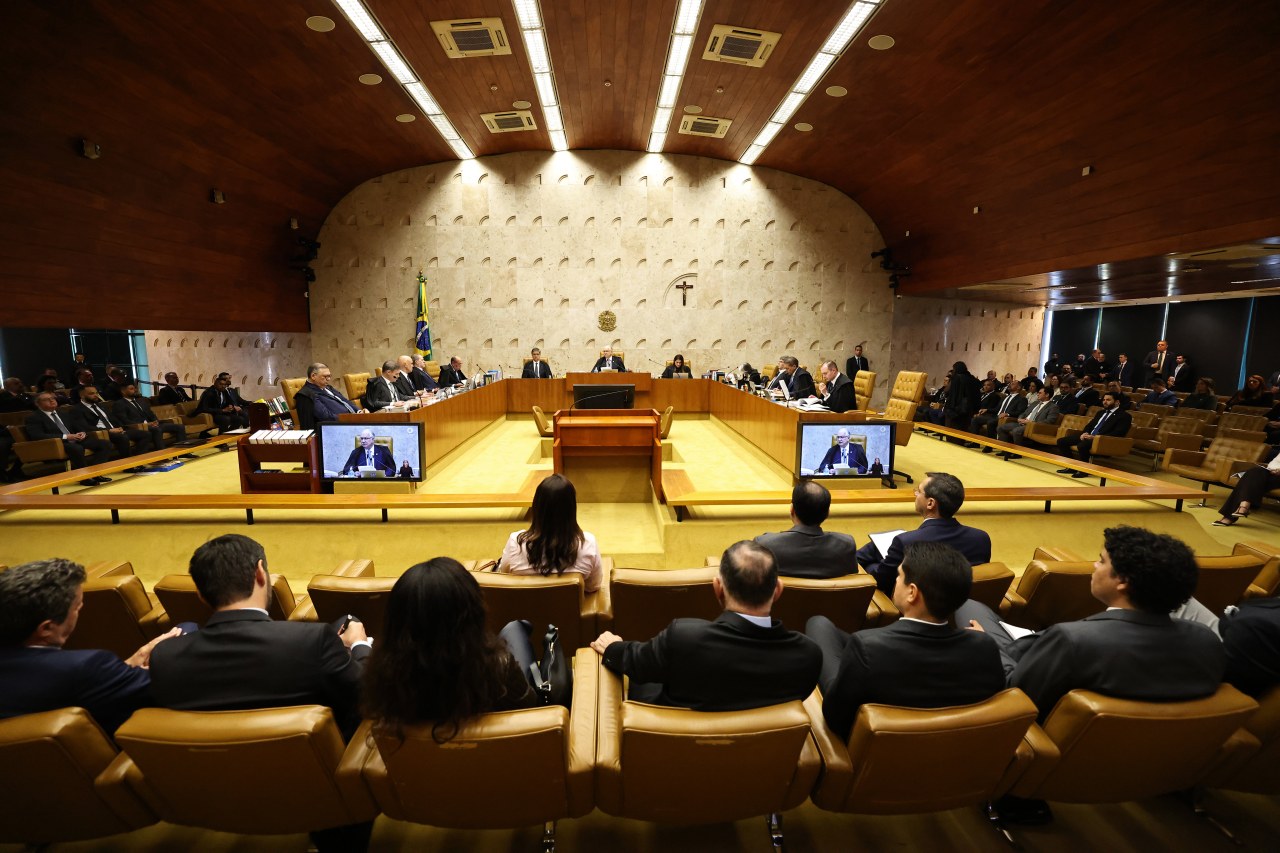

O Supremo Tribunal Federal (STF) retoma nesta quarta-feira o julgamento que discute a tributação de créditos presumidos de ICMS concedidos por estados e pelo Distrito Federal. O processo é o primeiro item da pauta do plenário e tem repercussão geral, o que significa que a decisão deverá ser aplicada a casos semelhantes em outras instâncias.
O impacto financeiro estimado pelo governo federal para a disputa é de R$ 16,5 bilhões. O julgamento começou na semana passada, com a apresentação do relatório e as sustentações orais das partes e de entidades interessadas. A expectativa agora é que os ministros iniciem a apresentação dos votos.
A discussão envolve a possibilidade de incluir esses créditos na base de cálculo do PIS e da Cofins. A União tenta derrubar uma decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que considerou que os créditos presumidos não representam receita ou faturamento das empresas e, portanto, não devem ser tributados pelas duas contribuições.
O que está em discussão no STF
Os créditos presumidos de ICMS são benefícios fiscais concedidos pelos estados e pelo Distrito Federal para reduzir a carga tributária de determinadas empresas ou setores. O objetivo é estimular atividades econômicas por meio da redução do imposto estadual.
A questão analisada pelo STF é se esse benefício representa uma vantagem econômica incorporada ao patrimônio da empresa e, por isso, deve ser considerada receita para fins de cobrança de PIS e Cofins.
De um lado, a União sustenta que a base de cálculo das contribuições inclui a totalidade das receitas obtidas pelas empresas. De outro, a defesa dos contribuintes argumenta que o crédito presumido corresponde a uma renúncia fiscal do estado e não constitui receita própria da empresa.
Votos anteriores foram preservados
O processo já havia sido analisado no plenário virtual do STF, mas um pedido de destaque feito pelo ministro Gilmar Mendes levou o caso para julgamento presencial.
Mesmo com o reinício da análise, foram preservados os votos de quatro ministros que se aposentaram desde então: Marco Aurélio Mello, relator original do processo, Ricardo Lewandowski, Rosa Weber e Luís Roberto Barroso.
Os quatro ministros haviam se manifestado contra a tributação dos créditos presumidos de ICMS pelo PIS e pela Cofins. Para eles, o benefício não representa riqueza própria da empresa e, portanto, não pode ser enquadrado como faturamento ou receita para a incidência das contribuições.
União e empresa apresentam posições opostas
Durante a sessão da semana passada, a Procuradoria-Geral da Fazenda Nacional (PGFN) defendeu a cobrança. A União argumentou que o crédito presumido gera uma vantagem econômica incorporada ao patrimônio do contribuinte e, por isso, deve integrar a base de cálculo das contribuições federais.
A OVD Importadora e Distribuidora, empresa envolvida no processo, apresentou entendimento contrário. A companhia afirmou que a tributação não é compatível com a posição adotada pelo STF na chamada “tese do século”.
Nesse julgamento, a Corte decidiu que o ICMS não deve integrar a base de cálculo do PIS e da Cofins porque o imposto estadual não representa faturamento ou receita própria das empresas. A discussão atual envolve a aplicação desse entendimento aos créditos presumidos concedidos pelos estados.
Relacionadas




Deixe um comentário